Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA en France doivent pouvoir recevoir des factures électroniques, et les grandes entreprises comme les ETI doivent aussi les émettre. Un peu plus d’un mois après le lancement, l’administration a publié le 9 octobre un premier bilan chiffré, et le Forum national de la facture électronique (FNFE) a réuni le même jour les acteurs de la réforme. Les volumes sont là. Les difficultés aussi, et elles sont pour beaucoup des problèmes de données.
Ce que dit le premier bilan
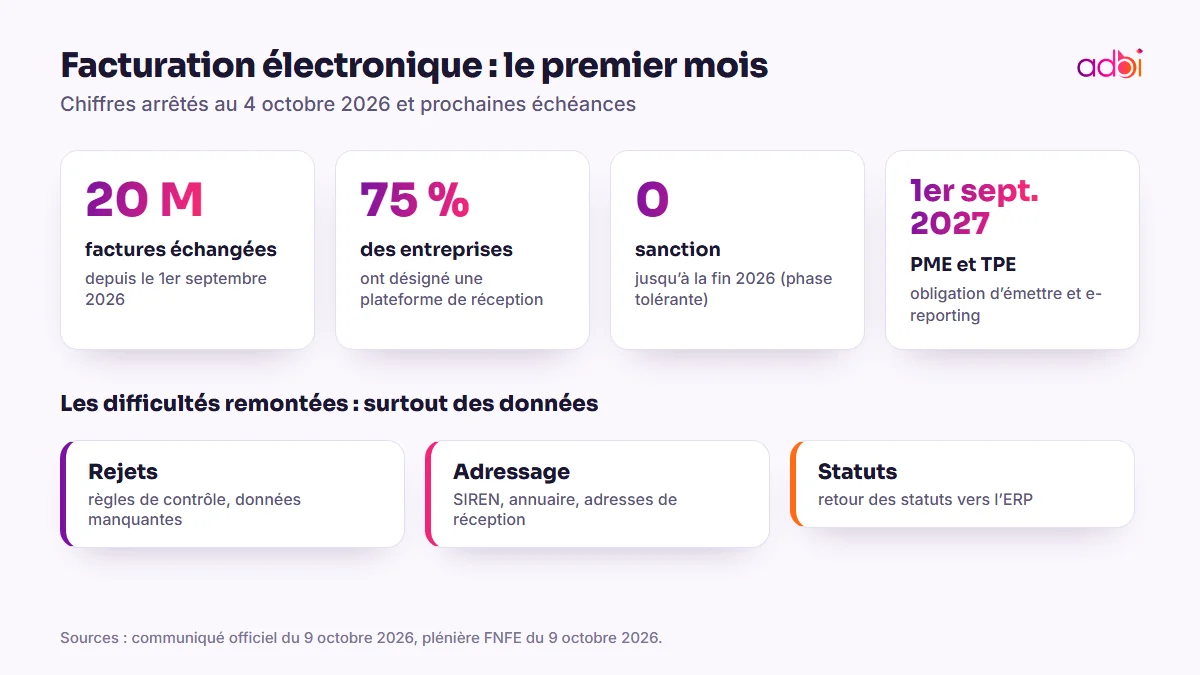
- Plus de 20 millions de factures échangées depuis le 1er septembre, selon le communiqué officiel du 9 octobre 2026 (chiffres arrêtés au 4 octobre).
- 75 % des entreprises qui déclarent la TVA avaient désigné une plateforme de réception au 4 octobre. Un quart n’avait donc pas encore fait la démarche.
- Pas de sanction d’ici la fin de l’année : Bercy a annoncé une phase de démarrage tolérante pour laisser aux entreprises le temps de s’organiser.
- Le calendrier est maintenu : l’émission des factures électroniques et l’e-reporting deviennent obligatoires pour les PME, les TPE et les microentreprises le 1er septembre 2027.
Lors de sa plénière du 9 octobre, le FNFE a présenté des chiffres convergents (environ 20 millions de factures pour près de 70 milliards d’euros, émises par quelque 190 000 entreprises entre le 1er septembre et le 6 octobre), tout en listant les points de friction remontés par les entreprises et les plateformes agréées.
À retenir : la réforme fonctionne, mais une part importante des difficultés vient de la qualité des données de facturation : identifiants, adresses de réception, statuts.
Les difficultés remontées du terrain
Des factures rejetées
Les plateformes agréées contrôlent chaque facture avec des règles de conformité (les « Schematrons »). Des écarts de versions entre plateformes provoquent encore des rejets, et certaines règles aujourd’hui non bloquantes ont vocation à le devenir. Depuis le 1er octobre, les profils qui ne produisaient que des avertissements ne sont plus utilisables.
L’annuaire et l’adressage
Pour qu’une facture arrive, il faut connaître l’adresse de réception du client dans l’annuaire. Erreurs de SIREN, établissements mal identifiés, adresses non déclarées : ces anomalies bloquent la circulation des factures.
La gestion des statuts
Une facture électronique vit : déposée, reçue, acceptée, refusée, payée. Ces statuts doivent remonter correctement dans les outils de comptabilité et de trésorerie, faute de quoi les équipes perdent la visibilité sur leurs encours.
Pourquoi c’est un sujet data
Vue de loin, la facturation électronique est un chantier fiscal et comptable. Vue de près, c’est un projet d’intégration et de qualité des données.
- Les référentiels tiers : chaque client et chaque fournisseur doit être identifié sans ambiguïté (SIREN, SIRET, adresse de réception). Un référentiel en doublons produit des factures rejetées. C’est un cas d’école de gestion des données de référence.
- Les flux entre ERP et plateforme : extraction des factures, transformation au bon format, envoi, retour des statuts. Ce sont des flux d’intégration à surveiller comme n’importe quel flux critique, avec des contrôles et des alertes. Voir notre approche de l’intégration de données.
- Les contrôles en amont : mieux vaut détecter une facture incomplète avant l’envoi qu’après un rejet. Des règles de qualité des données appliquées dès la saisie réduisent les allers-retours.
- La donnée comme actif : des factures structurées, ce sont des données exploitables pour piloter les délais de paiement, la trésorerie ou les achats, dans vos tableaux de bord.
| Difficulté | Cause fréquente | Réponse data |
|---|---|---|
| Facture rejetée | Données obligatoires manquantes ou mal formatées | Contrôles de qualité avant envoi |
| Facture non distribuée | Adresse de réception ou SIREN erroné | Référentiel tiers fiabilisé |
| Statuts perdus | Flux de retour mal intégré | Supervision des flux ERP ↔ plateforme |
| Pilotage difficile | Données de facture non exploitées | Modèle de données et tableaux de bord |
Ce que nous conseillons
Pour les grandes entreprises et les ETI
Profitez de la période de tolérance pour mesurer vos taux de rejet par cause, fiabiliser vos référentiels clients et fournisseurs, et superviser vos flux de statuts. Ce sont des gains rapides.
Pour les PME
L’échéance de septembre 2027 paraît lointaine. Elle ne l’est pas si vos données tiers sont dispersées entre plusieurs outils. Commencez par désigner votre plateforme de réception si ce n’est pas fait, puis faites l’inventaire de vos sources de données de facturation.
Questions fréquentes
Mon entreprise doit-elle déjà émettre des factures électroniques ?
Si vous êtes une grande entreprise ou une ETI, oui, depuis le 1er septembre 2026. Les PME, TPE et microentreprises doivent pour l’instant savoir les recevoir, et les émettront à partir du 1er septembre 2027.
Que se passe-t-il si une facture est rejetée ?
Elle doit être corrigée et renvoyée. Vérifiez la version des règles de contrôle appliquée par votre plateforme et la complétude des données obligatoires.
Quel rapport avec un projet data ?
La qualité des factures dépend de la qualité de vos référentiels et de vos flux. Traiter ces sujets une fois profite aussi à la comptabilité, aux achats et au pilotage.
Besoin de fiabiliser vos référentiels tiers ou vos flux de facturation ? Nos équipes Data interviennent sur l’intégration, la qualité et le MDM. Parlons de votre projet.
Sources
Pour aller plus loin : Conseil Data : plateformes, intégration et BI →